
2026年2月24日、米国の貿易政策における大きな転換が発効し、米国に輸出される中国製繊維・アパレル製品に対する関税が10パーセントポイント引き下げられた。この調整は、これまで2回実施されていた追加関税を単一の世界規模の暫定関税に置き換えるもので、中国の繊維輸出業者にとって、春夏の生産ピークシーズンを迎えるにあたり、輸出への信頼感を急速に高め、問い合わせを再開させ、受注の流れを安定させた。
新たな枠組みの下、米国政府は国際緊急経済権限法(IEEPA)に基づいて課されていた2種類の関税、すなわち10%の「フェンタニル関連」関税と10%の「相互主義」関税を撤廃した。これらの関税は2025年初頭からほとんどの中国製品に適用されていた。代わりに、1974年通商法第122条に基づく10%の暫定的な世界共通関税が、繊維製品や衣料品を含む輸入品に課されることになった。この新たな措置は150日間実施され、2026年7月24日に失効する予定だ。
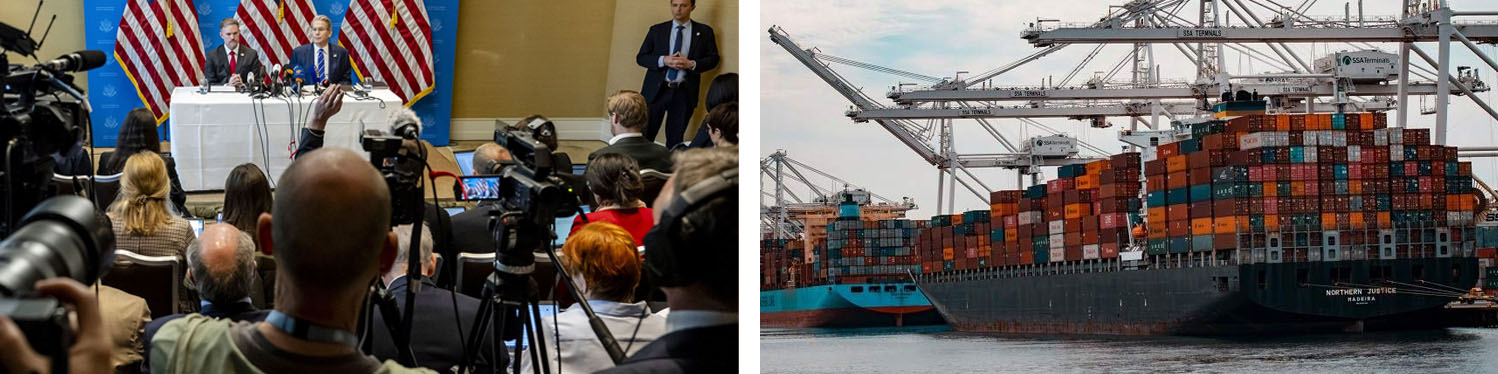
繊維・衣料品輸出業者にとって、計算は明白だ。旧関税の20%引き下げに、新関税の10%を加算すると、実質的な関税軽減額は10パーセントポイントとなる。重要なのは、長年適用されてきた通商法301条に基づく関税(主に繊維・衣料品に対して25%)が依然として維持されているため、貿易全体の不確実性は依然として残るということだ。それでもなお、今回の関税引き下げは、この業界にとって約2年ぶりの大幅なコスト削減となる。
業界データとトレーダーからのフィードバックによると、状況はすぐに改善している。政策変更後の1週間で、糸、生地、ホームテキスタイル、既製服など、米国バイヤーからの輸出問い合わせは推定15~25%増加した。多くの工場では、関税引き上げを避けるために発注を控えていたバイヤーが契約やサンプル作成を進めているため、遅れていた注文が処理され始めていると報告している。
バスローブ工場そしてスポーツタオル工場事業運営においては、特に中級から高級オーガニックコットン製品やサステナブルな外観の製品に対する短期的な需要が強まっている。一方、大人用ポンチョタオルサプライヤー企業は価格決定力を取り戻しつつあり、多くの企業が関税によって圧迫されていた利益率を3~5%回復させている。アパレル輸出業者は軒並み、ブランドバイヤーとの交渉の余地が広がり、意思決定が迅速になったと報告している。
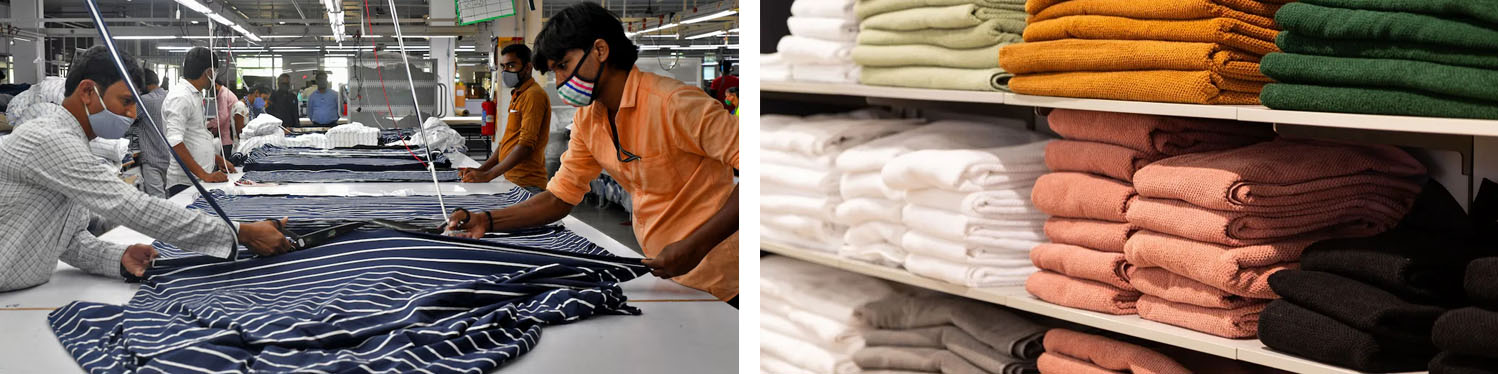
関税の見直しは、中国と競合する地域サプライヤー間の競争条件を均等化する効果もある。以前は、ベトナム、バングラデシュ、カンボジアは実質的な追加関税として約19~20%を課されていたが、新たな国際ルールの下では、中国と同じ10%の暫定関税が課されるようになった。「チャイナ・プラス・ワン」によるサプライチェーンの多様化は今後も続くものの、関税格差は縮小し、関税削減のみを目的とした発注先の変更圧力は軽減される。これは、中国の完全統合型繊維サプライチェーン、迅速な納期、そして一貫した品質管理にとって有利に働く。
しかし、逆風は依然として続いている。国内の投入コストは上昇しており、綿花価格は高騰し、染料メーカーは2月25日から分散染料の価格を1トン当たり4,000人民元引き上げた。これらの値上げは関税による恩恵を部分的に相殺している。一方、米国政府は暫定関税を15%に引き上げる可能性を示唆しており、そうなれば純利益はわずか5パーセントポイントにまで減少する。輸出業者は、契約条件を確定し、関税責任を明確にするよう促されている。
業界リーダーは、バランスの取れた戦略を推奨している。150日間の猶予期間を利用して米国からの受注を確保し、製品のアップグレードを加速させ、ASEAN、中東、ヨーロッパへの市場多角化を深めるべきだ。機能性繊維、リサイクル繊維、ブランドホームテキスタイルといった高付加価値製品は、関税変動を吸収し、収益性を維持するのに適している。デジタル印刷、迅速な生産体制、環境認証への投資は、長期的な競争力をさらに強化するだろう。
第1四半期が進むにつれ、関税の見直しは中国の繊維輸出回復における最大の起爆剤となった。長期的な貿易リスクは依然として残っているものの、短期的な押し上げ効果は明らかだ。上海春季繊維シリーズや華東交易会など、3月に主要な繊維見本市が控えていることから、輸出業者は、米国からの需要増と市場の多様化が相まって、2026年上半期まで安定した成長を支えると楽観視している。10%の純関税引き下げは、単なる短期的な救済策ではなく、繊維サプライチェーン全体が受注を安定させ、構造を最適化し、より質の高い発展へと向かうための貴重な機会となる。
投稿日時:2026年3月6日